 La Estrella Noticias
Crédito al consumo: las entidades financieras apretaron el tornillo y la mora de las familias trepó al 12,9%
Bancos y fintech concentran las ofertas de préstamos y tarjetas en los clientes con mejor historial, mientras el costo financiero total se sostiene en torno al 90%–100% anual. El saldo de crédito a las familias cayó 7,6% real interanual y los préstamos personales acumulan diez meses seguidos en retroceso.
El financiamiento para consumo se volvió más selectivo en la Argentina. Las entidades bancarias y las plataformas fintech endurecieron los requisitos para acceder a préstamos personales y, al mismo tiempo, limitaron las actualizaciones de los márgenes disponibles en tarjetas de crédito. Para los clientes que conservan un buen historial de pago, la tasa nominal anual se ubica en el orden del 60%, mientras que el costo financiero total —que incluye comisiones e impuestos— ronda el 90% al 100% anual.
Mora en alza y saldo de crédito en retroceso
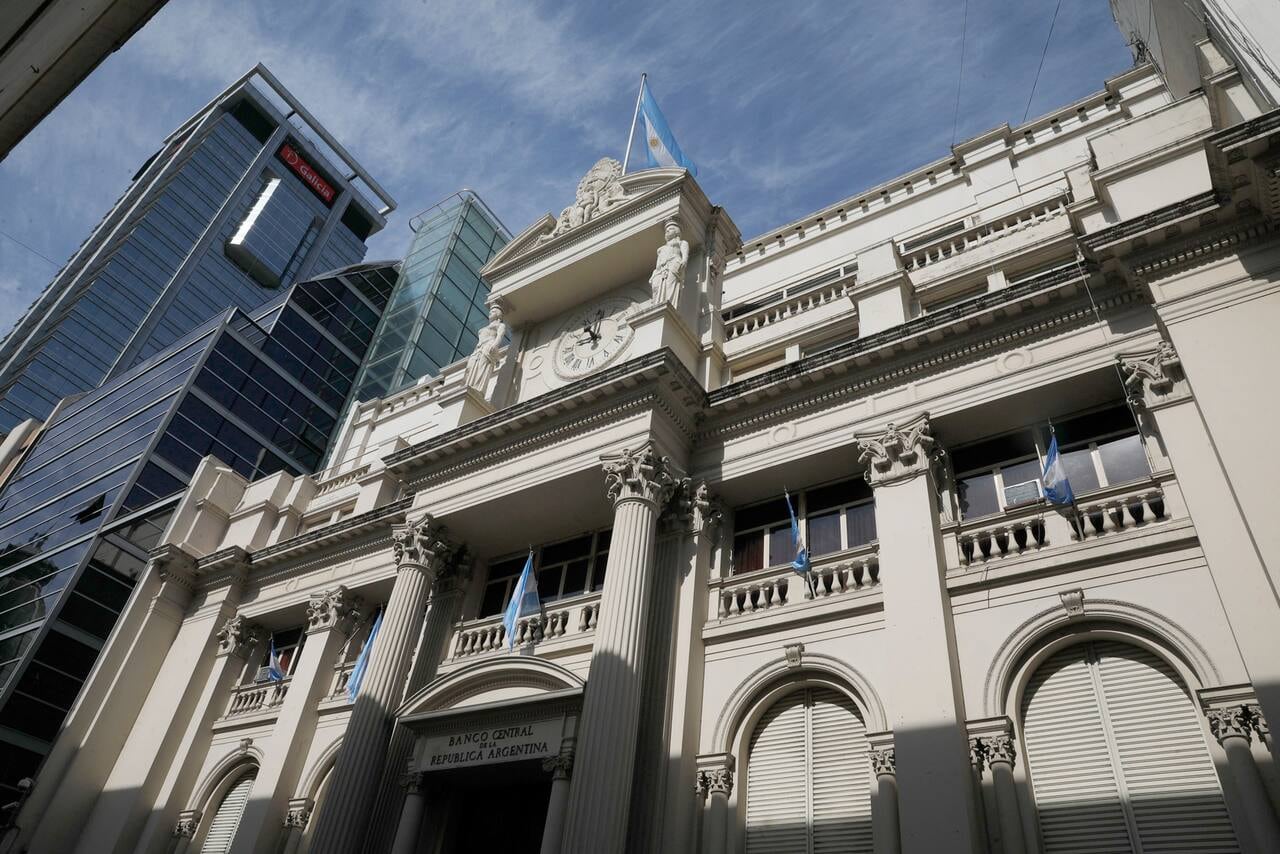
El cuadro se completa con un indicador sensible: la mora de las familias. De acuerdo con el Informe sobre Bancos del Banco Central de la República Argentina, ese indicador alcanzó el 12,9%, un nivel que las entidades leen como una señal de alerta. En palabras de Guillermo Barbero, socio de First Capital Group, los bancos moderaron sus planes comerciales y concentran sus esfuerzos en recuperar a los clientes con dificultades para cumplir con sus obligaciones.
“Algunos clientes con deudas irregulares tienen los plásticos suspendidos. A eso se suman las restricciones de las entidades para actualizar los límites, que reducen el margen disponible para nuevas compras.”Guillermo Barbero, socio de First Capital Group
El reflejo de esa mayor prudencia aparece en los saldos. Según el relevamiento de First Capital Group, al cierre de agosto el crédito total a las familias registró una caída interanual del 7,6% en términos reales, es decir, descontada la inflación (Informe sobre Bancos del BCRA y First Capital Group). El stock de préstamos personales acumuló diez meses consecutivos de retroceso, una racha que muestra la profundidad del ajuste.
- Préstamos personales: diez meses consecutivos de caída del stock en términos reales.
- Tarjetas de crédito: baja real del 0,3% mensual y del 10,1% frente al mismo mes del año anterior (First Capital Group).
- Costo financiero total: 90%–100% anual, por encima de la inflación y de la evolución salarial, según Barbero.
- Mora de las familias: 12,9%, según el Informe sobre Bancos del Banco Central.
Vamos a los números: la combinación de requisitos más exigentes, límites congelados y tasas elevadas configura un escenario en el que, como señaló Barbero, los usuarios con mejor calificación crediticia muestran menor disposición a endeudarse. Así, las dificultades para conseguir financiamiento conviven con una demanda más contenida entre quienes todavía pueden acceder. Para el bolsillo, el panorama combina menor acceso al crédito con costos que superan ampliamente la evolución de los precios y los salarios.
La excepción: los créditos hipotecarios
Dentro de ese cuadro contractivo, los créditos hipotecarios presentan una dinámica diferente. First Capital Group informó que su saldo llegó a $8,6 billones, con un aumento real del 3,1% mensual y del 36,1% interanual. Esa expansión contrasta con la reducción que muestran los préstamos al consumo y confirma que el financiamiento de largo plazo, vinculado a la vivienda, mantiene un comportamiento expansivo en términos reales. El dato que hay que mirar el mes que viene es la evolución de la mora de las familias en el próximo Informe sobre Bancos del BCRA: si la tendencia se sostiene o se acentúa, las entidades podrían profundizar el recorte de límites y la selectividad en las nuevas originaciones de préstamos personales y tarjetas.
Comentarios
0Todavía no hay comentarios. Sé el primero.