 La Estrella Noticias
La mora de las familias se consolida cerca del 13%: el doble de un año atrás y con la comida como destino principal del crédito
El indicador cerró agosto en 12,81% y casi duplica el 6,6% de doce meses antes. En supermercados y casas de electrodomésticos, la irregularidad roza el 45%, según un análisis de la consultora EcoGo. Un relevamiento de Fundación Pensar muestra que más de un cuarto de los préstamos personales se usaron para comprar alimentos.
La mora de las familias en el sistema financiero argentino se ubicó en 12,81% en agosto, apenas 0,13 puntos porcentuales por debajo del registro de julio, según los datos difundidos por el Banco Central de la República Argentina (BCRA). El número, lejos de interpretarse como un alivio, confirma una tendencia sostenida: en términos anuales, el indicador casi se duplicó, ya que un año atrás se encontraba en 6,6%, lo que equivale a un salto de 6,21 puntos en apenas doce meses (BCRA). Los valores actuales se cuentan entre los más elevados de los últimos veinte años para el segmento de personas.
En paralelo, el comportamiento del crédito empresarial muestra una dinámica distinta, aunque también preocupante: la mora de las firmas cerró agosto en 3,8%, 0,18 puntos por encima de julio (BCRA). El ratio total de irregularidad del crédito al sector privado —familias más empresas— quedó en 7,75%, prácticamente sin cambios frente al 7,73% del mes previo. La fotografía es la de una economía donde las empresas todavía contienen el indicador, pero la presión se concentra y se agrava en los hogares.
Una señal desde el sector privado
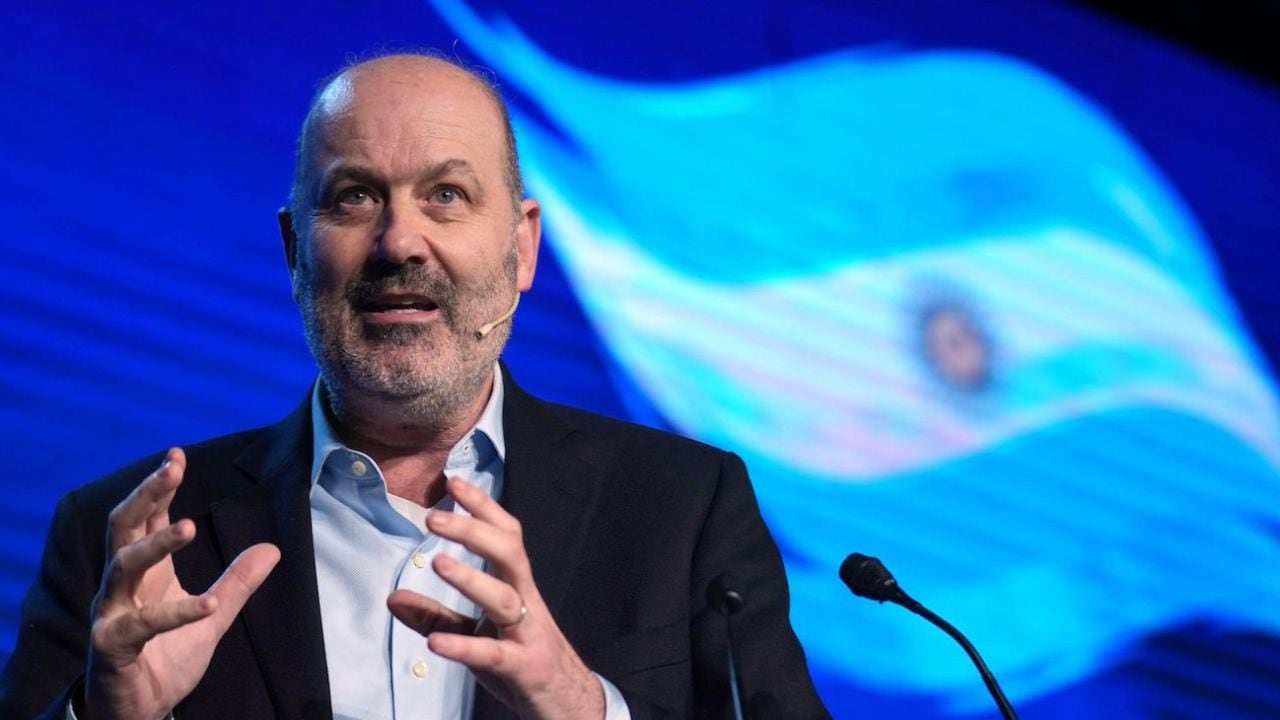
El presidente del Grupo Galicia, Fabián Kon, trazó una lectura cautelosa sobre el corto plazo. “Se tocó el pico de la mora y nosotros la vemos bajando. Este año no va a bajar sustancialmente. Va a bajar muy de a poco, y va a terminar en un número más alto del que empezó”, sostuvo el directivo al referirse a la cartera de personas. Sus declaraciones, difundidas en el marco de la presentación de resultados de la entidad, ubican el piso del indicador por encima del nivel con el que arrancó 2025.
Adónde va el crédito: alimentos, gastos del hogar y otras deudas
La composición del endeudamiento familiar aporta una radiografía social del fenómeno. Según un relevamiento de la Fundación Pensar, el 26% de quienes recurrieron a un préstamo lo hizo principalmente para comprar alimentos; el 21%, para cubrir gastos cotidianos del hogar; el 15%, para pagar servicios, impuestos u otras obligaciones, y el 14%, para cancelar otras deudas. En otras palabras, cuatro de cada diez personas que pidieron financiamiento lo destinaron a necesidades básicas. El recorte por nivel socioeconómico es categórico: la mora alcanza al 72% de los sectores de menores ingresos, frente al 30% en la franja de mayores ingresos, lo que pone en evidencia que el incumplimiento se concentra donde la capacidad de pago es estructuralmente más débil (Fundación Pensar).
El comercio minorista, con casi la mitad de los créditos en mora
El fenómeno se reproduce en los puntos de venta. En agosto, el 44,8% de los créditos otorgados por supermercados y cadenas de electrodomésticos se encontraba en situación irregular, prácticamente el doble del 23,3% que se observaba en el mismo mes de 2025 (consultora EcoGo, sobre la base de la Central de Deudores del BCRA y estadísticas del INDEC). La cifra confirma que las promociones con financiamiento en góndola se transformaron, en un número creciente de casos, en cuotas impagas, y que la morosidad minorista dejó de ser un dato marginal para convertirse en un indicador estructural.
En este contexto, la Facultad de Ciencias Económicas de la Universidad de Buenos Aires pondrá en marcha el martes un operativo gratuito de asesoramiento financiero en el Club Giuffra, Perú 1243, en el barrio de San Telmo, donde especialistas atenderán consultas sobre endeudamiento, morosidad y finanzas personales. La elección del formato barrial no es casual: apunta al segmento que, según todos los indicadores disponibles, carga con la mayor parte del peso del incumplimiento.
Vamos a los números: cómo queda la comparación interanual
- Mora de familias: 12,81% en agosto, contra 6,6% en agosto de 2024 (+6,21 puntos).
- Mora de empresas: 3,8% en agosto, sin serie interanual en el material de base.
- Ratio total sector privado: 7,75% en agosto, versus 7,73% en julio.
- Créditos irregulares en supermercados y electrodomésticos: 44,8% en agosto, contra 23,3% en agosto de 2024 (+21,5 puntos).
- Brecha por nivel de ingresos: 72% de mora en el estrato más bajo frente a 30% en el más alto (Fundación Pensar).
(Por Valeria Sosa, Economía)
Comentarios
0Todavía no hay comentarios. Sé el primero.