 La Estrella Noticias
Billetes deteriorados: cuándo y cómo están obligados los bancos a canjearlos
El Banco Central fijó reglas precisas para que cualquier persona pueda exigir el cambio de un billete roto, manchado o quemado en la ventanilla, sin necesidad de ser cliente de la entidad.
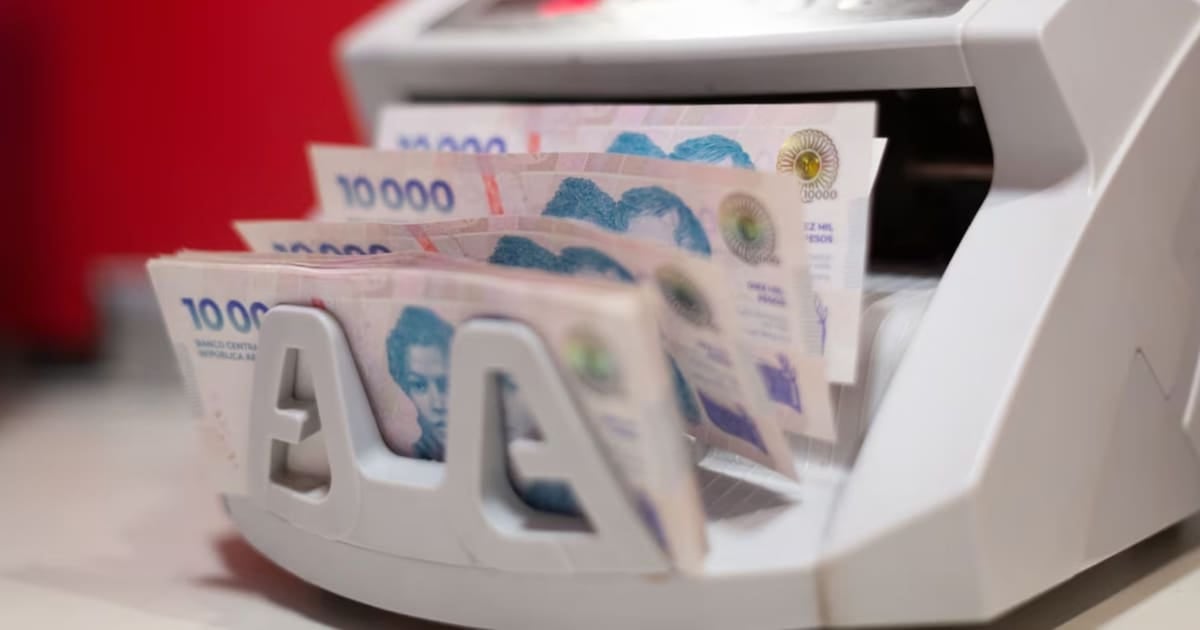
Valeria Sosa, Economía – Tener un billete roto, muy manchado o quemado no implica, en la mayoría de los casos, resignar el valor nominal que ese papel representa. El Banco Central de la República Argentina (BCRA) estableció con precisión las condiciones bajo las cuales las entidades financieras minoristas están obligadas a canjear esos ejemplares, y también los márgenes en los que la sustitución puede quedar en manos del propio organismo monetario. La normativa busca evitar que el deterioro físico de un billete se transforme en una pérdida patrimonial para el tenedor, y al mismo tiempo preservar la trazabilidad del dinero en circulación.
Qué dice la normativa y a quiénes alcanza
La regulación vigente, contenida en la Sección 3 sobre Circulación Monetaria, indica que los bancos que operan al público minorista deben ofrecer el canje de billetes deteriorados a cualquier persona que se presente en ventanilla, independientemente de si tiene o no cuenta abierta en esa entidad. El servicio debe estar disponible en el horario habitual de atención al público y no puede ser suspendido por decisión unilateral del banco, lo que convierte al canje en una obligación operativa y no en una cortesía discrecional.
- El banco no puede negarse a realizar el canje por el hecho de que quien lo solicita no sea cliente de la entidad.
- El servicio debe prestarse dentro del horario habitual de atención al público, sin excepciones por decisión interna de la sucursal.
- Un billete se considera deteriorado cuando presenta roturas, perforaciones, manchas, descoloramiento, suciedad, quemaduras o cualquier daño involuntario.
- Para que el canje proceda, el ejemplar debe conservar al menos el 60% de su superficie original respecto del billete completo.
- Si el billete está partido en varios fragmentos, todos los pedazos deben pertenecer con total evidencia a un mismo ejemplar.
Cuando el billete pasa al Banco Central
Existen situaciones en las que el deterioro es tan severo que la entidad no está en condiciones de resolver el canje en la ventanilla. En esos casos, cuando resulta imposible determinar con certeza la denominación o el valor del ejemplar, los bancos pueden remitirlo al Banco Central para un análisis técnico, previa consulta con el organismo. La remisión debe acompañarse de una nota con membrete y por duplicado en la que se consigne la fecha de presentación, la numeración del billete cuando sea posible, la denominación y la suma estimada. Una vez procesados, los billetes recibidos por las entidades son depositados en el BCRA, lo que completa el circuito de retiro de circulación de los ejemplares dañados.
Vamos a los números: la regla del 60% de superficie conservada es el umbral operativo que define la frontera entre un canje directo en ventanilla y una posible derivación al organismo monetario. Comparado con el mismo mes del año anterior, no se registran cambios públicos en ese porcentaje ni en los requisitos documentales, según la información disponible en la normativa vigente, lo que da previsibilidad al tenedor y a las entidades.
Para el lector que llegue a la ventanilla con un billete en mal estado, el dato clave es que la negativa del banco puede ser objeto de reclamo formal a través de los formularios web habilitados por el BCRA, lo que transforma a la normativa en una herramienta concreta y no meramente declarativa. El mes que viene, la variable a observar es el grado de cumplimiento efectivo de estas obligaciones por parte de las sucursales, especialmente en ciudades del interior del país, donde la capilaridad del sistema financiero suele ser menor y los casos de rechazo informal tienden a concentrarse (Banco Central de la República Argentina, Sección 3 de Circulación Monetaria).
Comentarios
0Todavía no hay comentarios. Sé el primero.